
Key Takeaways
- Frühere technologische Revolutionen folgten einem wiederkehrenden Muster aus Überinvestition, steigenden Zinsen und Einbruch. Bei der britischen Railway Mania 1847 und beim Glasfaserausbau um 2000 verloren viele Anleger ihr Geld. Die entstandene Überkapazität bildete jedoch die Infrastruktur für den nächsten Aufschwung.
- Die Investitionen der großen Technologiekonzerne dürften deutlich schneller wachsen als ihr operativer Cashflow. Amazon und Alphabet meldeten zuletzt negative freie Cashflows, und die Konzerne leihen sich so viel Geld wie nie zuvor.
- Anders als um das Jahr 2000 tragen heute sehr profitable Internetkonzerne einen Großteil der Investitionen in KI‑Technologien. Riskanter ist die kürzer gewordene Nutzungsdauer der Hardware, sodass nach einer Korrektur weniger dauerhafte Infrastruktur übrigbliebe.
Kaum eine Technologie war je mit so großen Erwartungen verbunden wie die künstliche Intelligenz (KI). Sie soll den Fachkräftemangel lindern, Produktivitätslücken schließen, Krankheiten heilen und die Forschung revolutionieren. Manche sprechen gar von der letzten großen Erfindung der Menschheit.
Gleichzeitig ist ihr Nutzen in vielen Unternehmen noch schwer zu erfassen. Ubers Chief Operating Officer Andrew Macdonald sagte in einem Interview mit Business Insider im Mai 2026, dass die Ausgaben für KI-Werkzeuge sich schwerer rechtfertigen lassen, wenn mehr Nutzung nicht klar zu besseren Produkten führe. Die Frage ist deshalb nicht, ob KI die Wirtschaft verändert, sondern was passiert, wenn der Nutzen später kommt, als die hohen Investitionen es erwarten lassen.
Perez beschreibt das Muster technologischer Revolutionen, Minsky erklärt, warum ihre Finanzierung kippt
Die Ökonomin Carlota Perez beschreibt technologische Revolutionen in zwei Hälften. In der Installationsphase fließt Kapital in großen Mengen in die neue Infrastruktur, getrieben von Spekulation, Hoffnung auf schnelle Gewinne und der Angst, etwas zu verpassen. Darauf folgt ein Wendepunkt. Erst in der anschließenden Entfaltungsphase kommen die Erträge in der Breite an, oft jedoch erst 20 bis 30 Jahre nach den ersten Investitionen.
KI sieht Perez dabei nicht als vollständig neue Revolution, sondern als möglichen dritten großen Sprung innerhalb der digitalen Revolution, nach dem Mikroprozessor und Internet. Lange wirtschaftlich gute Zeiten verleiten laut Hyman Minsky zu immer mehr Fremdfinanzierung und steigende Zinsen machen diese Strukturen fragil. Ein Naturgesetz ist das nicht, aber ein erstaunlich häufig wiederkehrendes Muster.
Aus den Überkapazitäten von früher wurde die Infrastruktur für den nächsten Aufschwung
Im Vereinigten Königreich hatte die „Railway Mania“ in den Jahren 1846 und 1847 ihren Höhepunkt. Die Bauausgaben für Eisenbahnen entsprachen damals rund 7 % des britischen BIP.
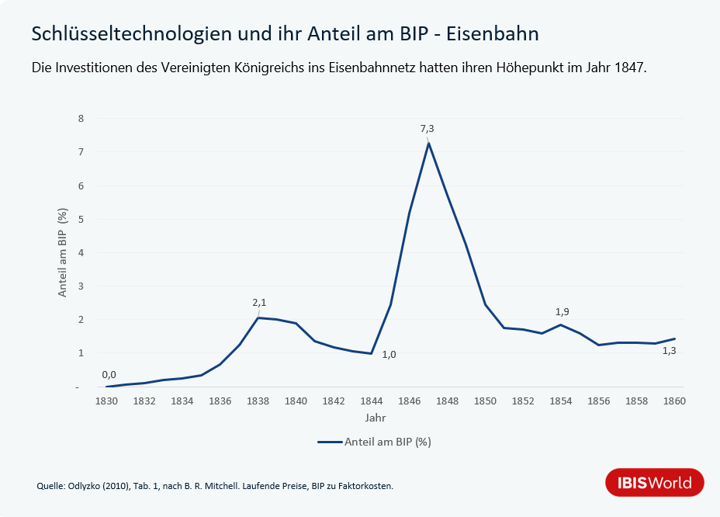
Viele Anleger hatten ihre Aktien mit einer kleinen Anzahlung gekauft und mussten den Rest nachschießen, sobald die Gesellschaften mit dem Bau begannen. Zugleich fielen die Kurse der Bahnaktien, nachdem die Bank of England Ende 1845 die Zinsen erhöht hatte. Viele Aktionäre zahlten so für Papiere nach, die bereits an Wert verloren hatten, und die erhofften Renditen blieben aus.
Im Jahr 1847 kam eine Finanzpanik hinzu. Ausgelöst wurde sie durch Missernten und eine darauffolgende Getreidespekulationsblase, die im Sommer platzte. Ausschüsse des Unter- und Oberhauses gaben den Kapitalabrufen der Bahngesellschaften eine Mitschuld. Der Ökonom John Stuart Mill beschrieb, wie die Abrufe dem Kreditmarkt Kapital entzogen und so die Zinsen erhöhten. Viele Anleger verloren ihr Geld. Das Streckennetz aber verdreifachte sich bis 1850 und prägte die britische Wirtschaft jahrzehntelang.
Gut 150 Jahre später wiederholte sich das Muster. Ende der 1990er-Jahre investierten die USA nach Daten des US-Statistikamts BEA rund 4 % ihres BIP in Informationstechnologie und Telekommunikationskonzerne verlegten Glasfaser im großen Stil. Ausrüster finanzierten ihre eigenen Kunden.
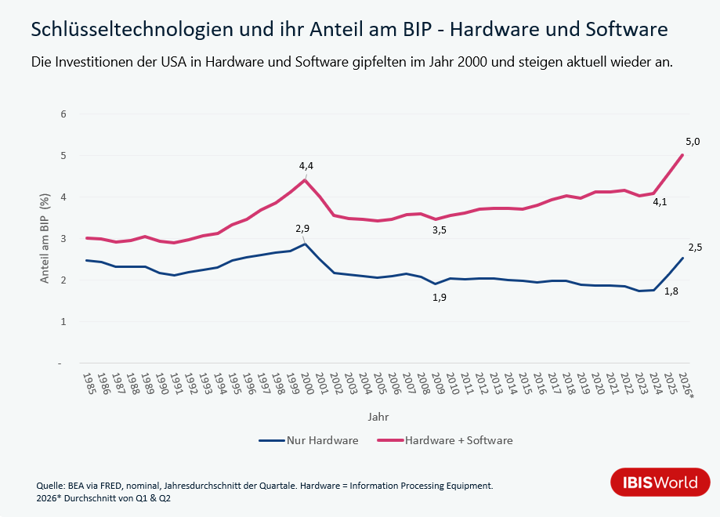
Als die US-Notenbank den Leitzins zwischen Juni 1999 und Mai 2000 von 4,75 % auf 6,5 % anhob, kippte die Stimmung. Der Nasdaq verlor bis Oktober 2002 rund 77 %. Im Jahr 2001 waren laut Merrill Lynch nur 2 % der US-Glasfaser tatsächlich in Betrieb. Doch genau diese Überkapazität machte Bandbreite später günstig. Breitband, Streaming und Cloud-Dienste konnten auf dem Netz aufbauen, an dem sich die Investoren verhoben hatten.
Wo steht KI heute?
Die Wertschöpfungskette ist schnell erklärt. Chipentwickler wie Nvidia liefern die Hardware. Amazon, Microsoft, Alphabet, Meta und Oracle bauen damit Rechenzentren und vermieten die Rechenleistung. KI-Entwickler mieten diese Kapazität und Unternehmen und Verbraucher refinanzieren dies über ihre Ausgaben.
Gemessen am BIP sind die Investitionen noch kein Rekord. Je nach Abgrenzung entsprechen sie rund 2,3 % bis 5 % der US‑Wirtschaftsleistung. Bemerkenswert ist etwas anderes. Zwischen 2025 und 2027 dürften laut einer Reuters-Auswertung die Investitionen der fünf hochprofitablen großen Tech-Konzerne um rund 534 Milliarden Dollar steigen, ihr operativer Cashflow aber nur um etwa 340 Milliarden Dollar.
Die Folgen zeigen sich schon heute. Die großen Tech-Konzerne leihen sich immer mehr Kapital. Laut dem Vermögensverwalter Apollo haben Amazon, Alphabet, Meta und Oracle bis Anfang Juli 79 % mehr Anleihen ausgegeben als im ganzen vergangenen Jahr. Doch die Nachfrage der Anleger lässt nach: Früher wollten Investoren fast fünfmal so viele dieser Anleihen kaufen, wie angeboten wurden. Inzwischen ist es nicht einmal mehr das Doppelte.
Ein Großteil des Ausbaus liegt bei wenigen Konzernen und deren Cloud-Geschäft hängt künftig stark von zwei Kunden ab. Mehr als die Hälfte der rund zwei Billionen Dollar an langfristigen Zusagen bei AWS, Azure, Google Cloud und Oracle entfällt auf Anthropic und OpenAI. Deren Verpflichtungen übersteigen ihre aktuellen Umsätze jedoch um ein Vielfaches.
Parallelen und Unterschiede im Vergleich zur Situation um die Jahrtausendwende
Einiges unterscheidet die heutige Lage deutlich von der um das Jahr 2000. Damals trugen junge, meist verlustreiche Internetfirmen und hoch verschuldete Netzbetreiber den Boom. Viele Unternehmen gingen schon wenige Jahre nach ihrer Gründung an die Börse und Konzerne wie WorldCom finanzierten ihre Glasfasernetze mit immer neuen Schulden. Heute stehen die großen, sehr profitablen Internetkonzerne hinter einem Großteil der Investitionen.
Anderes ist riskanter. Rund 70 % der Investitionen in ein KI-Rechenzentrum fließen laut einer Modellrechnung des Forschungsinstituts Epoch AI in Hardware mit etwa fünf Jahren Nutzungsdauer. Manche Glasfaserkabel sind dagegen seit 40 Jahren in Betrieb und viele Bahnstrecken aus der Zeit der „Railway Mania“ bilden bis heute das Rückgrat des britischen Netzes. Was nach einer Korrektur übrig bliebe, wäre also weniger dauerhaft als Schienen und Glasfaser früherer Booms.
Eine Parallele zu 2000 drängt sich auf. Wenn Chipentwickler und Cloud-Anbieter in KI-Entwickler investieren, die ihnen anschließend Chips und Rechenzeit abkaufen, erinnert das an die Kundenfinanzierung der Telekommunikationsausrüster.
Und der Mechanismus, den John Stuart Mill 1847 beschrieb, scheint wiederzukehren. Die großen KI-Investoren leihen sich so viel Geld wie nie zuvor und konkurrieren am Anleihemarkt mit dem US-Staat und anderen Unternehmen um Kapital. Die Rendite zehnjähriger US-Staatsanleihen stieg Ende September auf rund 5,2 %, den höchsten Stand seit 2007. Wie groß der Anteil der KI-Anleihen daran ist, bleibt allerdings umstritten. Einige Vermögensverwalter und Banken sehen einen spürbaren Effekt, andere Investmentbanken und Forscher finden dafür bislang wenig Belege.
Auslöser einer Korrektur wären wachsende Zweifel am Narrativ, dass sich die Investitionen rechtzeitig auszahlen. Wecken könnten sie enttäuschende Quartalszahlen, Sorgen vor günstiger Konkurrenz aus China, wie beim Debüt von DeepSeek im Januar 2025, oder steigende Zinsen. Eskaliert der Konflikt am Golf erneut, könnte auch ein höherer Ölpreis die Inflation anheizen und die US-Notenbank zu stärkeren Zinserhöhungen zwingen als erwartet.
Final Word
KI wird die Wirtschaft verändern, so wie es Eisenbahn und Internet getan haben. Offen ist nicht das Ob, sondern das Wann. Genau das lässt sich allerdings kaum vorhersagen. Selbst Perez musste das Ende der Installationsphase der digitalen Revolution mehrfach verschieben. Ein Wendepunkt wäre deshalb kein Urteil über die Technologie, sondern über zu früh gesetzte Erwartungen. Wer langfristig denkt, sollte mit Phasen der Ernüchterung rechnen und sich an den Investor John Templeton erinnern, der „This time it’s different“ für die vier kostspieligsten Worte in der Geschichte der Geldanlage hielt.